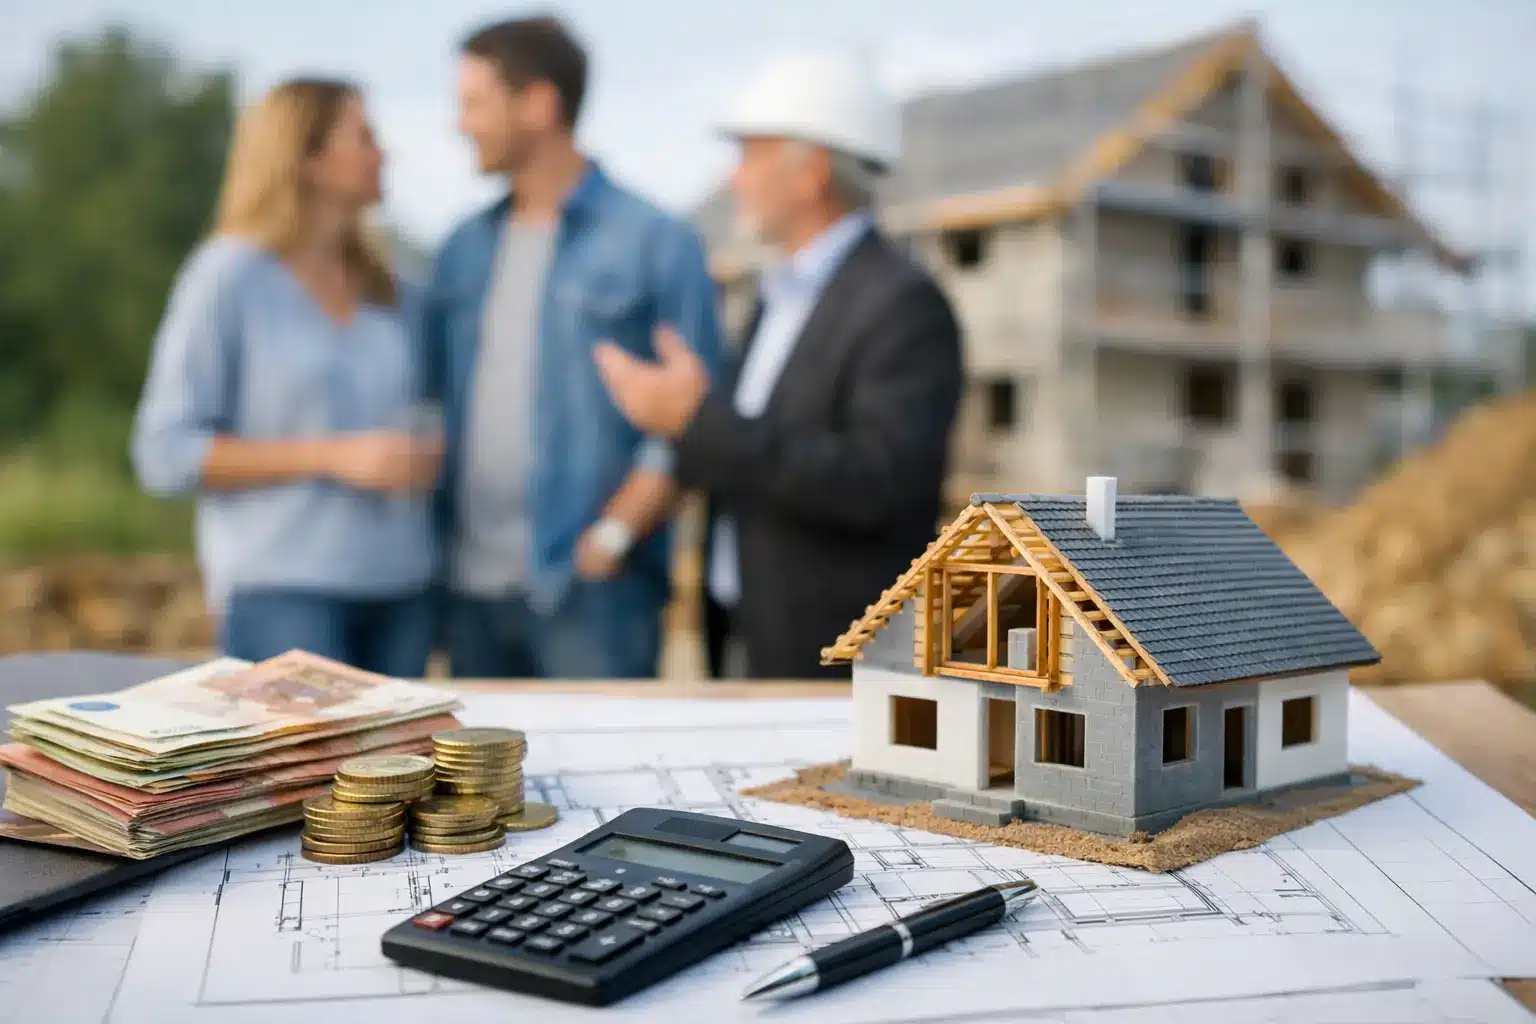
Stavba domu nezačíná výkopem, ale rozhodnutím, kolik peněz můžete bezpečně uvolnit každý měsíc – i ve chvíli, kdy se rozpočet stavby pohne. Financování výstavby domu má jinou logiku než koupě hotové nemovitosti. Peníze se čerpají postupně, zástava nemusí na začátku odpovídat výši úvěru a každé zdržení stavby může prodražit úroky i navazující smlouvy. Dobře nastavená hypotéka proto není jen otázkou sazby.
Proč je financování výstavby domu specifické
Při koupi bytu banka obvykle pošle peníze jednorázově po splnění smluvních podmínek. U domu je situace odlišná. Stavba roste po etapách a banka uvolňuje prostředky podle skutečně provedených prací, rozpočtu nebo kombinace obojího. Čerpání může být rozděleno například na základovou desku, hrubou stavbu, střechu, okna a dokončovací práce.
Po dobu výstavby zpravidla neplatíte plnou anuitní splátku. Hradíte úroky z právě vyčerpané částky, což domácnosti na začátku uleví. Zároveň ale potřebujete hlídat, jak rychle peníze čerpáte a dokdy musíte čerpání dokončit. Pokud se stavba protáhne kvůli dodavateli, změně projektu nebo počasí, může být nutné termín s bankou včas řešit.
Nejčastější chybou není špatně vybraná banka, ale příliš optimistický rozpočet. Investor počítá s cenou domu od dodavatele, ale zapomene na přípojky, terénní úpravy, oplocení, kuchyň, osvětlení, zpevněné plochy, projektové změny či rezervu na růst cen. Tyto položky přitom mohou znamenat stovky tisíc korun navíc.
Nejprve rozpočet, potom žádost o hypotéku
Banka hodnotí vaši bonitu a hodnotu budoucí nemovitosti. Vy ale potřebujete vyhodnotit ještě jednu věc: zda projekt obstojí také v běžném životě rodiny. Splátka hypotéky nesmí vytlačit rezervu, pojištění, pravidelné investování ani rozumný prostor pro výpadek jednoho příjmu.
Rozpočet stavby by měl oddělovat pevně nasmlouvané náklady od odhadů. Jinak se snadno stane, že máte schválený úvěr na dům ve standardu, ale reálná cena dokončení je vyšší. U stavby svépomocí bývá riziko ještě výraznější, protože se hůře odhaduje práce řemeslníků, doprava materiálu i návaznost jednotlivých profesí.
Za rozumný základ považuji rozpočet, který zahrnuje cenu pozemku, projekt a povolení, samotnou stavbu, venkovní práce, vybavení nutné k nastěhování a samostatnou finanční rezervu. Rezerva není peníze určené na lepší dlažbu nebo větší pergolu. Má pokrýt nečekané náklady, aniž byste museli sahat do prostředků na provoz domácnosti.
Kolik vlastních zdrojů je potřeba
Výše vlastních peněz závisí na hodnotě zástavy, příjmech, typu stavby a pravidlech konkrétní banky. V praxi může pomoci nejen hotovost, ale také již vlastněný pozemek. Pokud je pozemek bez zástavního práva a má dostatečnou hodnotu, může výrazně zlepšit celkovou strukturu financování.
Není však automaticky výhodné vložit do stavby úplně všechny úspory. Rodina, která použije poslední volné peníze na vyšší akontaci, může mít sice nižší úvěr, ale žádnou odolnost vůči výpadku příjmu nebo zpoždění stavby. Správné řešení hledá rovnováhu mezi výší úvěru, měsíční splátkou a likvidní rezervou.
Hypotéka na stavbu a čerpání peněz
Před podáním žádosti je potřeba dát dohromady dokumenty, které bance vysvětlí, co přesně vznikne a kolik to bude stát. Obvykle jde o nabývací titul k pozemku, projektovou dokumentaci, položkový rozpočet, povolení či oznámení stavebního záměru podle konkrétní situace a smlouvu s dodavatelem, pokud stavíte na klíč. U svépomoci banka vyžaduje rozpočet a průběžné dokládání postupu stavby zpravidla pečlivěji.
Čerpání se nastavuje tak, aby odpovídalo vašemu reálnému harmonogramu. Některé banky pracují více s fakturami, jiné umožňují uvolnit část prostředků předem na účet klienta. Rozdíly jsou podstatné hlavně u lidí, kteří nakupují materiál sami nebo kombinují generálního dodavatele s vlastními řemeslníky.
Zástavou bývá na začátku pozemek a postupně rozestavěný dům. Jestliže hodnota aktuální zástavy nestačí, lze dočasně přidat jinou nemovitost, například byt rodičů. Jakmile dům získá potřebnou hodnotu, lze vedlejší nemovitost ze zástavy vyvázat. Tento postup ale musí být propočítaný předem, aby rodina nepřijala závazek, který nebude možné v plánovaném čase uvolnit.
Pozor na dobu čerpání a dokončení
Banka stanoví maximální dobu, do kdy lze úvěr vyčerpat. U běžné výstavby může být harmonogram dostatečný, ale komplikace vznikají při sporech s dodavatelem, změně technologie nebo dlouhém povolovacím procesu. Prodlužování čerpání může být možné, neznamená to však, že je bez podmínek nebo bez nákladů.
Stejně důležité je zjistit, co banka požaduje po dokončení. Může řešit zápis stavby, doložení užívání, aktuální odhad nebo dokončení konkrétních prvků uvedených v rozpočtu. Pokud plánujete část domu dokončit později, například terasu či zahradu, musí tomu odpovídat rozpočet i komunikace s bankou.
Sazba je důležitá, ale není jediným kritériem
Rozdíl v úrokové sazbě ovlivní celkové náklady úvěru výrazně. U výstavby ale může být stejně cenná možnost flexibilního čerpání, přiměřené podmínky pro svépomoc, rychlost schválení nebo ochota banky pracovat s nestandardním příjmem. To platí například pro OSVČ, podnikatele s kolísajícími výsledky, manažery s bonusovou složkou odměny nebo rodiny, které část příjmu získávají z pronájmu.
Nabídku proto není dobré posuzovat podle jedné sazby na reklamním letáku. Je potřeba porovnat měsíční náklady během čerpání, podmínky pojištění, poplatky, délku fixace, možnosti mimořádných splátek a pravidla pro změny v průběhu stavby. Levnější varianta na papíře může být ve výsledku méně použitelná, pokud vás omezuje ve chvíli, kdy potřebujete reagovat na realitu staveniště.
Praxe ukazuje, že smysl má vyjednávat až nad kompletně připraveným případem. Když banka vidí kvalitní podklady, srozumitelný rozpočet a stabilní finanční profil klienta, je prostor pro lepší podmínky i řešení výjimek větší. Jiří Houfek, EFA při hypotékách porovnává nabídky osmi bank a tří stavebních spořitelen, ale doporučení vždy vychází z konkrétního projektu, ne z předem dané šablony.
Chraňte rozestavěný dům i příjem rodiny
Rozestavěná nemovitost musí být pojištěná podle podmínek banky, ale samotné majetkové pojištění nestačí. Pokud je hypotéka postavená na dvou příjmech, je vhodné promyslet, co se stane při dlouhodobé pracovní neschopnosti, invaliditě nebo úmrtí jednoho z partnerů. Nejde o to sjednat co nejvíce pojistek. Jde o nastavení částek a rizik, která skutečně chrání rodinu před nuceným prodejem domu.
U domácností s vyššími příjmy má smysl řešit i dlouhodobý dopad hypotéky na investice a budování rezervy. Vysoká splátka nemusí být problém, pokud zůstává dostatečný prostor pro pravidelné vytváření majetku. Naopak nízká splátka za cenu úplného vyčerpání úspor může být zbytečně riskantní.
Kdy začít řešit financování
Ideálně ještě před podpisem smlouvy o pozemku nebo o díle. V této fázi lze ověřit, zda cena odpovídá budoucí odhadní hodnotě, jestli bude zástava dostatečná a jaká výše úvěru vychází z vašich příjmů. Také získáte čas upravit rozpočet, doložit příjmy nebo zvolit vhodnější pořadí kroků.
Když je hypotéka připravená až ve chvíli, kdy dodavatel požaduje první vysokou zálohu, bývá prostor pro klidné rozhodování malý. Stavba domu je velký závazek, ale nemusí být zdrojem dlouhodobého finančního napětí. Přesný plán čerpání, realistický rozpočet a rezerva vám dají svobodu řešit stavbu věcně i tehdy, když se nevyvíjí přesně podle původního harmonogramu.